{var%20f='http://v.t.sina.com.cn/share/share.php?appkey=1515056452',u=z||d.location,p=['&url=',e(u),'&title=',e(t||d.title),'&source=',e(r),'&sourceUrl=',e(l),'&content=',c||'gb2312','&pic=',e(p||'')].join('');function%20a(){if(!window.open([f,p].join(''),'mb',['toolbar=0,status=0,resizable=1,width=440,height=430,left=',(s.width-440)/2,',top=',(s.height-430)/2].join('')))u.href=[f,p].join('');};if(/Firefox/.test(navigator.userAgent))setTimeout(a,0);else%20a();})(screen,document,encodeURIComponent,'','','https://www.jjipb.cn//data/attach/topic/topic7nhCxB.jpg', '推荐 jjipb_admin_66 的文章《汽车保险怎么查询?4个渠道都能看到电子保单》','https://www.jjipb.cn/news/1596.html','页面编码gb2312|utf-8默认gb2312'));)
查自己车的保险,4 个渠道都能查到电子保单:保险公司 App 或公众号、交管 12123、银保信的保单查询入口、原来办保险的业务员。前 3 个自己动手 10 分钟内能出结果。
要查的内容有 4 项:交强险和商业险的到期日、承保公司、保单号、上一年的出险次数。到期日决定什么时候续,出险次数决定下一年的折扣,两样都要看。
先准备 3 样
- 车牌号。查保单要输车牌,蓝牌、绿牌都要输全,含省份简称。
- 车主身份证后 6 位。多数入口用它做身份核验,不是车主本人查不到。
- 1 个能收验证码的手机号。号码要和投保时留的一致,换过号的先改号码。
第 3 条是最常见的卡点。手机号换过没更新,验证码收不到,自助渠道全部走不通,只能打电话给承保公司改号码,改完当场就能查。
渠道 1 保险公司 App 或公众号
操作步骤
- 打开承保公司的 App,或微信搜公司名进公众号,点底部「服务」。
- 找「我的保单」或「保单查询」,在「车险」分类下。
- 输车牌号和身份证后 6 位,收 1 条验证码。
- 进保单详情页,看「保险期间」那 1 行,起止日期都在。
- 点「电子保单下载」,存 PDF 到手机,验车和理赔都要用。
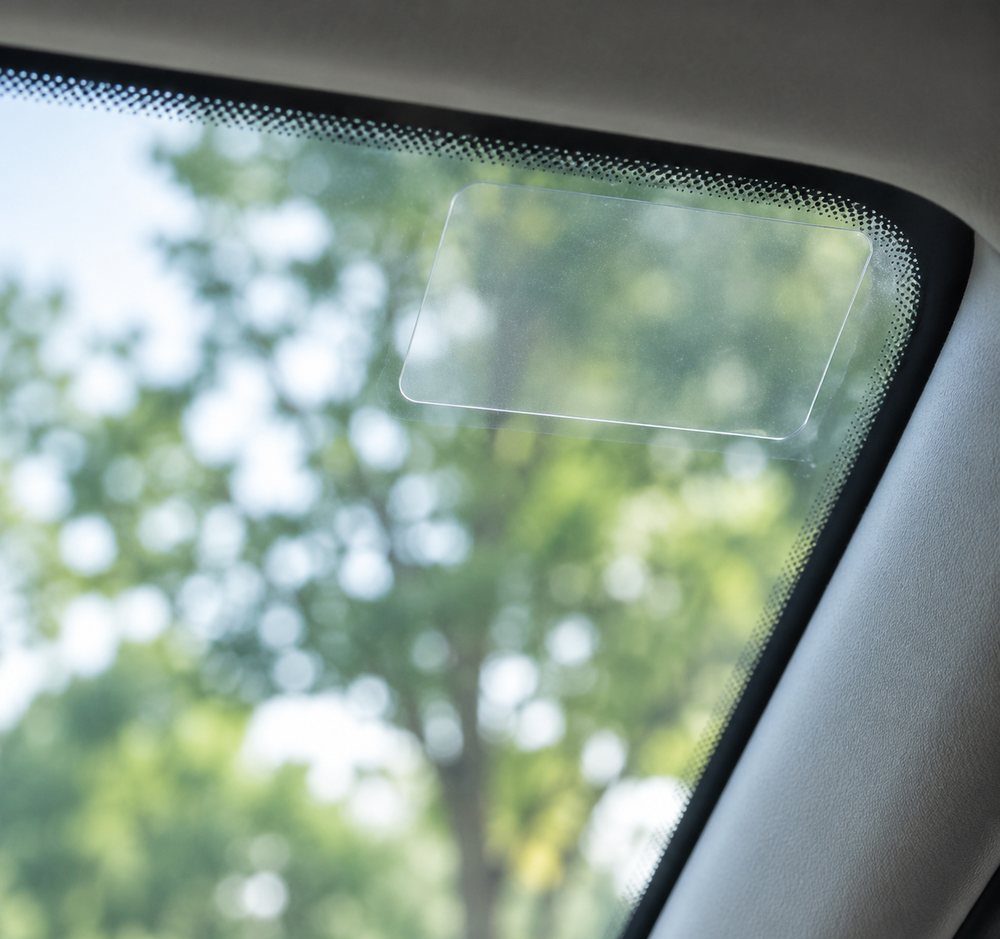
第 1 步不知道承保公司怎么办。看前挡风玻璃右上角的交强险标志,标志上有公司名;没贴标志的,走渠道 2 查。
第 5 步的 PDF 要存 2 份。1 份放手机相册,1 份发自己邮箱,手机丢了不至于连保单都找不到。
渠道 2 交管 12123
- 打开 12123 App,登录后点首页「机动车」。
- 选中要查的车,进「检验标志电子化」或「保险信息」入口。
- 页面会显示交强险的承保公司和有效期,商业险不在这里显示。
这个渠道只能看交强险,商业险的保额、险种看不到。想知道自己有没有买不计免赔、三者险买多少,还得回渠道 1。
12123 的好处是不用记承保公司。车在名下,登录就能看到交强险到期日,续保前 1 个月查 1 次够用。
渠道 3 银保信保单查询
- 微信搜「中国银保信」公众号,进「金融消费者服务」里的「保单查询」。
- 选「车险」,输车牌号和身份证号。
- 系统按车牌反查承保公司,1 个车牌可能返回 2 到 3 家公司的历史保单。
这个入口的价值在换过保险公司的人。3 年内换过 2 家公司的,这里能看到全部记录,包括已经到期的旧保单,续保时业务员问「上年在哪保的」也答得上来。
查不到的情况有 2 种:车刚过户,数据还没同步,等 3 到 5 个工作日再查;车是公司户,要用营业执照信息查,个人身份证查不出来。
渠道 4 找原业务员
电话或微信问当时办保险的人,让对方发 1 份电子保单过来。这个渠道最快,5 分钟能拿到,缺点是人离职了就断线。
业务员发的截图要核对 1 项:保单号。截图可能是旧版本,保单号和第 1 个渠道查出来的对不上,说明中间改过单。
4 个渠道怎么选
| 渠道 | 能查到什么 | 要多久 | 适合谁 |
|---|---|---|---|
| 保险公司 App | 交强险 + 商业险全量 | 10 分钟 | 知道承保公司 |
| 交管 12123 | 只有交强险 | 3 分钟 | 只查到期日 |
| 银保信公众号 | 跨公司历史保单 | 10 分钟 | 换过公司、忘了在哪保 |
| 原业务员 | 当期保单 | 5 分钟 | 有联系人微信 |
表里第 4 行适合急用。年检当天发现保单找不到,打电话让业务员发 1 份,比自己在 App 里翻快。业务员联系不上的,回到第 1 行。
报错怎么排查
- 提示「未查询到保单」。车牌输错 1 位,或车刚过户数据没同步。核对行驶证,等 5 个工作日再试。
- 收不到验证码。投保时留的手机号已停用,打承保公司客服改号码,改完立刻能查。
- 提示「非本人车辆」。车在公司名下,要用企业信息查;家人名下的车,让车主本人查。
- 页面显示 2 份有效保单。上年度退了保又重买,2 份都在系统里,看结束日期晚的那份。
- 电子保单打不开。PDF 阅读器版本低,换 1 个阅读器,或让业务员重发 1 份。
第 1 条的「等 5 个工作日」是经验值。过户后数据同步有延迟,当天查必然查不到,急着办年检的让新车主拿过户凭证去窗口办。
第 4 条要打电话确认。2 份保单同时有效的情况极少,多数是退了保系统没销,打客服让对方核销,避免续保时被算 2 次。
怎么验证查到的信息是对的
- 对保单号。4 个渠道查到的保单号应该完全一致,不一致说明有 1 个是旧数据。
- 对到期日。交强险和商业险的到期日多数一致,差 1 到 2 天的属正常,差 1 个月以上要问清。
- 对出险次数。渠道 1 的「理赔记录」里能看到近 3 年出险次数,跟续保报价单上的数字对一遍。
- 对车牌与车架号。保单上的车架号后 6 位要和行驶证一致,不一致是别人的单。
第 3 条影响钱。出险 1 次和 0 次,下一年保费差几百元,业务员报的折扣按 0 次算、实际有 1 次,最后出单会加价,先自己查清再谈。
第 4 条我核对过 1 次。有用户拿着别人的保单来问,车牌一样、车架号不一样,是同号不同车,这种单在理赔时一定被拒。
查完顺手做 3 件事
把到期日写进手机日历,提前 30 天提醒。交强险断保上路被查,罚款按应缴保费的 2 倍算,还要扣车。
把电子保单发给 1 个家人。出事故时本人在医院或手机没电,家人手里有保单能直接报险。
把承保公司客服电话存进通讯录。报险电话和客服电话不是 1 个号,报险号印在保单首页,存下来比现场翻快。
续保前 30 天要核对的 3 项
第 1 项是三者险的额度。上一年买 100 万的,看看要不要往上加,一线城市和高速跑得多的,额度低了自己垫的钱多。
第 2 项是车损险的保额。车龄超过 5 年的,保额按新车价还是按现值算,两种算法的保费能差 400 元以上,出全损时赔付差别更大。
第 3 项是附加险要不要留。玻璃单独破碎、划痕、涉水这 3 个,按停车环境和当地气候决定,地下车库加四季少雨的,划痕和涉水可以去掉。
3 项核完再让业务员报价,比直接问「今年多少钱」有用。报价单拿到手,把险种、额度、免赔额逐行对一遍,有 1 行看不懂就问,问清楚再签。签之前还要确认生效日期,写错 1 天就会出现空档期,空档期内出事故不赔,续保日期和上一年到期日要接上。
公司户车辆怎么查
用企业信息查,需要营业执照统一社会信用代码和经办人身份证。渠道 1 里选「企业登录」,渠道 3 里选「单位车辆」,个人身份证查不出来。
公司车多的,让财务或行政建 1 张表,把每辆车的承保公司、保单号、到期日列进去,每月更新 1 次,比逐台查省事。
保险条款与费率按承保公司公示和监管规定执行,各公司有差异。本文信息核对时间:2026-11。